




רשות שוק ההון פיקחה בסוף 2025 על חיסכון של הציבור בסך 3.315 טריליון שקלים ועל השקעות מתוך ההון העצמי של החברות המפוקחות בסך 114 מיליארד שקלים, כך פורסם בדו"ח של הרשות. 1.6 טריליון שקלים מנוהלים בקרנות הפנסיה, טריליון שקלים נוספים בקופות הגמל, ו-660 מיליארד שקלים נוספים בביטוח. היקף הנכסים המנוהלים של הציבור גדל בשנת 2025 לבדה בכ-15.9%, קפיצה משמעותית בהשוואה לגידול בתוצר או לעלייה במחירים, שלא היו גבוהים מ-3%.
יותר מניות ופיקדונות, פחות אגרות חוב
התשואה הממוצעת בחסכונות הפנסיוניים השונים ב-2025 הייתה 14.2%, תשואה גבוהה ביחס ל-5 השנים שקדמו לה. בסך הכל, ממוצע התשואה בשנים 2020–2025 בחסכונות הפנסיוניים, בהם קרנות השתלמות, קופות גמל להשקעה, קרנות פנסיה, ביטוח חיים וחיסכון לכל ילד, היא 7.7% ו-4.9% תשואה ריאלית (בנטרול האינפלציה). באותה התקופה עלה ריאלית מדד המניות הכללי ב-13.3% בממוצע, ומדד האג"ח הכללי עלה נומינלית ב-1.9%, עלייה שנשחקה על ידי האינפלציה כך שבפועל הוא ירד ריאלית ב-0.7%.
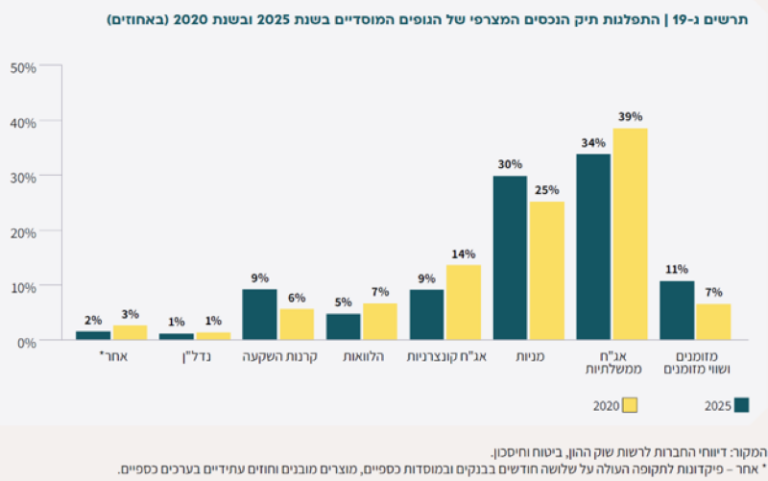
תיק הנכסים של הגופים המוסדיים בכלל השקעותיהם השתנה בין 2020 ל-2025. חלקן של אגרות חוב ממשלתיות וקונצרניות (פרטיות) ירד ב-5% בכל סוג ולעומתם עלה חלקן של קרנות ההשקעה מ-6% ל-9%, של מניות מ-25% ל-30%, ושל המזומנים ושווי המזומנים (בעיקר פיקדונות קצרי מועד) מ-7% ל-11%. סוג השקעה זה הפך לאטרקטיבי בין היתר בעקבות עלייה בריבית בנק ישראל בשנים אלה, וכן בגלל צורך בהעמדת בטוחות בעקבות השקעות בסיכון גבוה, כמו אופציות וחוזים עתידיים. גם בתוך ההשקעה במניות חל שינוי מגמה משמעותי של הזרמת כספים להשקעה בישראל. ב-2020 רק 38% מהחשיפה למניות (השקעה המושפעת מתנודה במניות) הייתה בישראל והשאר זרה, וב-2025 התמונה התהפכה ומעל למחצית מהחשיפה למניות (52%) הייתה בישראל.
התאוששות בביטוח הרכב
הרווחים בחברות הביטוח הפנסיה והגמל עלו בשנים האחרונות, אך גודלו של הענף עדיין אינו משתווה לזה של ענף הבנקאות: רווחי של 5 חברות הביטוח הגדולות יחד – הפניקס, מנורה, הראל, כלל ומגדל – הגיעו ל-12.5 מיליארד שקלים – סכום הגבוה בכ-2 מיליארד שקלים בלבד מרווחי בנק לאומי, הגדול בישראל, ב-2025.
בתחום ביטוח החיים רשמו החברות רווח לפני מס של 3.94 מיליארד שקלים, עליה של 7.8% ביחס לשנה עברה. בתחום ביטוח הבריאות נרשם זינוק של 102% ברווחים: 4.68 מיליארד לעומת 2.41 ב-2024. השינוי נובע מירידה במספר התביעות ועליה בהשתתפות. בביטוח הכללי, הכולל בעיקר ביטוחי רכב, דירה, ועסקים, נרשם זינוק של כ-19% ברווחים, 5.39 מיליארד שקלים ב-2025 לעומת 4.54 ב-2024.
ענף ביטוח הרכב רכוש (מקיף וצד ג') מראה מגמת התאוששות מוחלטת ממשבר שפקד אותו. בין 2021-2023 ענף זה הראה הפסדים של עד 1.5 מיליארד שקלים בשנה, זאת בגלל עליה בפריצות, בעיות בשרשראות האספקה עקב הקורונה, וחזרה מהירה של רכבים לכבישים ביציאה מהקורונה. ירידה בפריצות והעלאות מחירים חדות החזירו את התחום לרווחיות, עד ל-2.12 מיליארד שקלים ב-2025.
שוק תחרותי בביטוח ובגמל
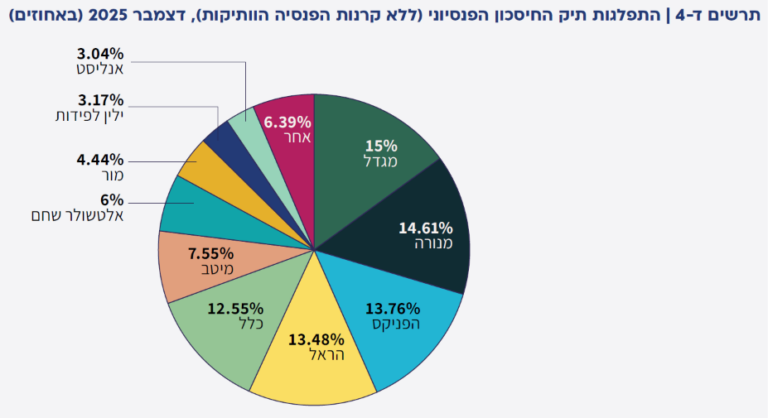
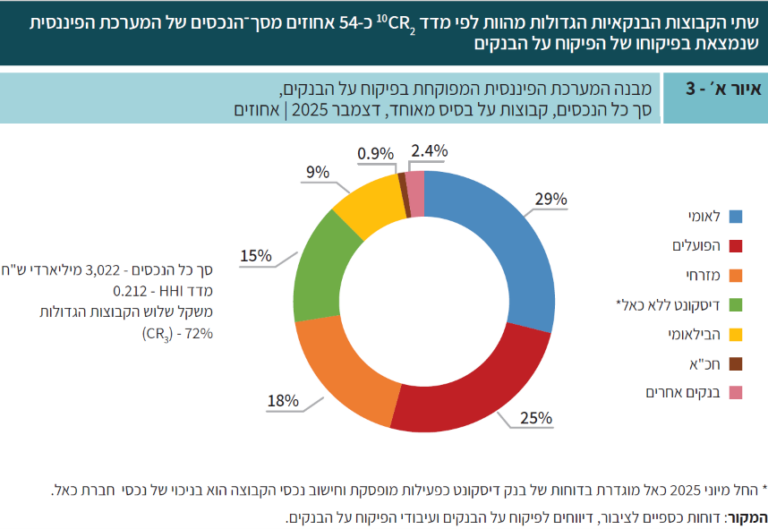
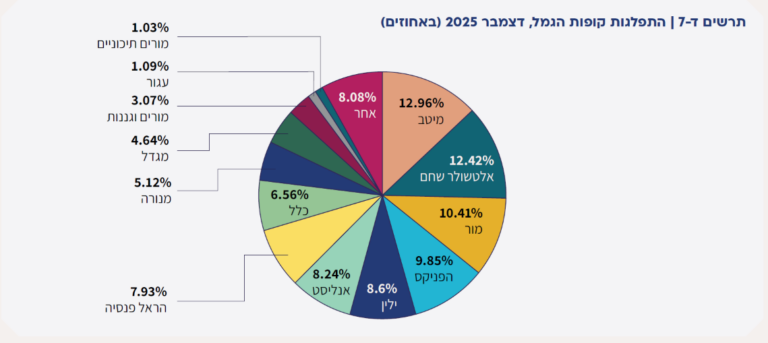
התחרות בין החברות השונות בענף הביטוח והגמל גבוהה, כך עולה מבחינת נתח השוק של החברות השונות. התפלגות סך החסכונות הפנסיוניים, ללא קרנות הפנסיה הוותיקות, מראה כי 5 חברות מחזיקות בנתח שוק של 12%-15% כל אחת, ו-5 נוספות ב-3% עד 7.5% כל אחת. משקל 3 החברות הגדולות הוא כ-43% מהשוק, ומשקל 5 הגדולות הוא פחות מ-70% מהשוק. לשם השוואה, בענף הבנקאות הריכוזי 3 חברות מחזיקות ב-72% מהשוק ומשקל 5 הגדולות גבוה מ-96%.
בענפי חיסכון פנסיוני מסוימים התחרות קטנה יותר. למשל, בביטוח החיים המשתתף מגדל מחזיקה בכ-29% מהשוק לבדה והפניקס אחריה עם 23%. בקרנות הפנסיה החדשות מנורה מחזיקה בכ-27% מהשוק. תחום קופות הגמל לעומתם מציג ריכוזיות נמוכה, עם 10 חברות שמחזיקות יותר מ-4.5% ופחות מ-13% מהשוק. בקופות הגמל ובקרנות הפנסיה הריכוזיות ירדה במעט ב-2025 ואילו בביטוח החיים הריכוזיות עלתה בשנה האחרונה.
החברות מראות יציבות פיננסית למקרי חירום
הרשות מציגה עלייה ביציבות האקטוארית – היציבות הפיננסית לעתיד ביחס לאפשרויות בשינויים בצרכי המבוטחים, כמו עליה בתחלואה או בתוחלת החיים. היחס בין ההון הקיים לחברות להון הנדרש עלה מ-158% ל-160%, זאת אומרת פי 1.6 מההון הנדרש להתמודדות עם מקרי קיצון.
"בעשורים האחרונים עברו מערכת החיסכון לטווח ארוך וענף הביטוח בישראל, המצויים בליבת פעילותה של הרשות, שינויים עמוקים", כתב בפתיחת הדו"ח הממונה על שוק ההון, ביטוח וחיסכון עמית גל. "מגופים פיננסיים שתפקידם המסורתי התמקד בניהול כספי ציבור ובהבטחת כיסויים ביטוחיים, הפכו הגופים המוסדיים לשחקנים מרכזיים בכלכלה הישראלית. היקף הנכסים שהם מנהלים, השפעתם על שוק ההון ומעורבותם הגוברת במימון צורכי המשק והחברות מציבים אותם כיום בלב המערכת הפיננסית והכלכלית".
במכתבו התייחס להשפעה הגוברת של הגופים המוסדיים, השפעה שהורגשה במשבר ייסוף השקל שהגיע עד ל-2.8 שקלים בחודשים האחרונים. הדו"ח עסק במהלכים של הרשות לשינויים רגולטורים, וכן בקידום תקנות חדשות לקופות גמל בניהול אישי (IRA) לצורך שמירה על החוסכים במסלול זה. זאת לאחר שהתגלו פרצות רגולטוריות שאפשרו בין היתר את הונאת סלייס, בהיקף של כ-900 מיליון שקלים.