




מדד המחירים לצרכן נועד לשקף את השינויים במחירי המוצרים והשירותים בישראל, אך בשיח הציבורי הוא משמש לא פעם גם כאינדיקציה לשינוי ביוקר המחיה. מחקר חדש של בנימין בנטל ולביב שאמי ממרכז טאוב, מכון מחקר העוסק בסוגיות כלכליות וחברתיות, מצביע על המגבלה שבשימוש הזה: המדד אינו כולל גורם משמעותי בהוצאות משקי הבית – עלות הכסף, כלומר הריבית על הלוואות ואשראי. החוקרים מציעים מדד משלים, ומראים כי בתקופות מסוימות הפער בינו לבין מדד המחירים לצרכן עשוי להגיע עד פי חמישה.
ההוצאה החודשית הגדולה ביותר של משק בית ממוצע בישראל היא על דיור, ובהתאם משקלו במדד המחירים לצרכן הוא כ-27%. כשני שלישים מסעיף הדיור מוקדשים ל"שירותי דיור בבעלות הדיירים", בהתאם לחלקם של בעלי הדירות בקרב משקי הבית. בסעיף זה נמדדים השינויים בשכר הדירה של נכסים המקבילים לאלה שבבעלות הדיירים, כדי לשקף את השינוי במחירים בהתאם למטרת המדד. כך נעשה בישראל מאז 1999, בדומה למדדים רבים בעולם.
לעומת זאת, הריבית על החזר המשכנתה, שעשויה להשפיע במידה רבה על הוצאות משקי הבית, אינה נכללת במדד.
לכן, שינוי שנתי של 1.5% במדד המחירים עשוי שלא לייצג את ההכבדה בפועל על הוצאות משקי הבית. מחקרים מצאו כי כאשר מדד המחירים לצרכן בארה"ב עמד על 6%, ההוצאות עלו בפועל ב-18% בממוצע בשל עלויות המימון שלא נכללו בו. הכללת עלויות המימון הצליחה להסביר 75% מהפער שנמצא בין השינוי במדד לבין תחושת הצרכנים ביחס לשינוי בהוצאותיהם.
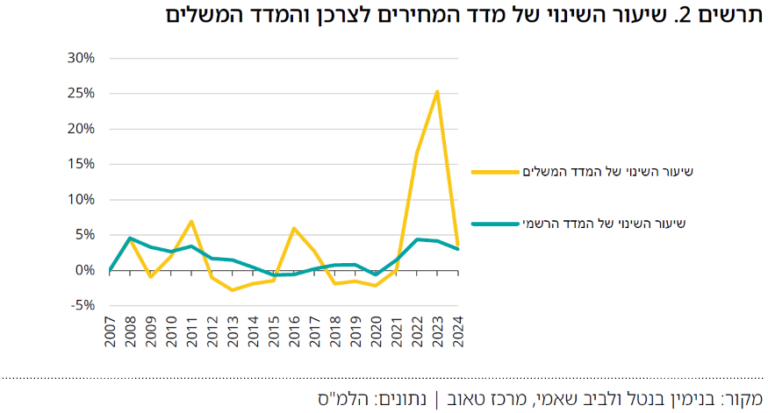
המדד המשלים זינק לכ-25% בשיא העלאות הריבית
"המדד המשלים" שבנו בנטל ושאמי בוחן את השפעת השינויים בעלויות המימון על הוצאות משקי הבית ומשווה אותם למדד המחירים לצרכן. בהשוואה בין 2007 ל-2024 נמצא כי המדד המשלים תנודתי יותר מהמדד המקורי, ואינו בהכרח גבוה או נמוך ממנו.
למעשה, בין 2008 ל-2021 היה השינוי השנתי בעלויות הכוללות, בשקלול עלות הכסף, נמוך ממדד המחירים לצרכן במרבית התקופה.
אלא שמ-2021, עם היציאה מתקופת הריבית הנמוכה במדינות המפותחות ועליית ריבית בנק ישראל עד לרמה של 4.75%, זינק המדד המשלים בשיעור גבוה בהרבה ממדד המחירים לצרכן. בעוד ששיא האינפלציה השנתית הגיע ל-5.4% בפברואר 2023, המדד המשלים הצביע על שינוי שנתי של כ-25%. משמעות הפער היא שהעלייה בהוצאות בפועל הייתה גבוהה כמעט פי חמישה מזו שהשתקפה במדד המחירים לצרכן.
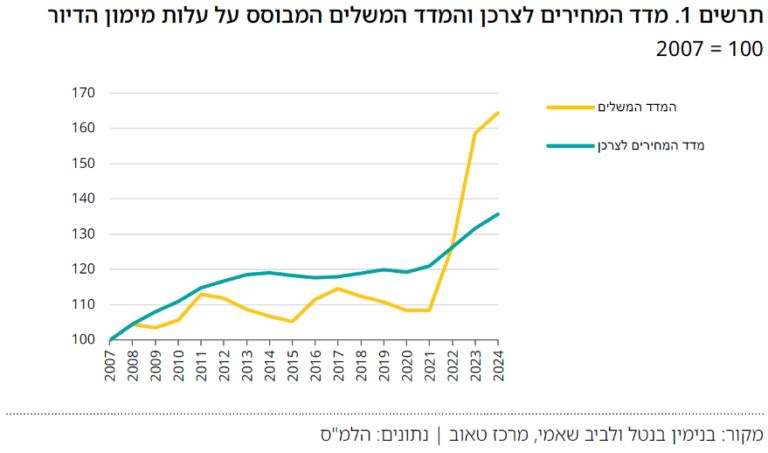
גם בבחינת העלייה המצטברת לאורך התקופה ניכר הפער. בין 2007 ל-2021 עלה מדד המחירים לצרכן בשיעור כפול מהמדד המשלים, אך בשלוש השנים שלאחר מכן זינק המדד המשלים מעלייה של כ-10% לעלייה של כ-65% ביחס ל-2007.
בנטל ושאמי מראים כי ב-2022 עלו תשלומי הריבית על משכנתאות ב-42%, וב-2023 ב-68%. הוצאות הדיור של בעלי דירות מושפעות גם מגורמים נוספים, כמו שינויים במחירי הדירות, אך לפי המחקר השפעתם קטנה ביחס לשינויים בריבית.
המדד אינו פגום, אך לא תמיד משקף את השחיקה ביכולת הצריכה
המחקר מדגיש כי הפערים שנמצאו חשובים להבנת העלות בפועל למשקי הבית, אך אינם מצביעים על פגם במדד המחירים לצרכן, שמטרתו לבחון את השינוי במחירי מוצרים ושירותים.
ב-1983 הוסרו בארה"ב עלויות הדירות ומחירי המשכנתאות מהמדד, במטרה לייצב אותו ולהימנע מהתנודתיות של שוק הנדל"ן והאשראי. מהלך דומה נעשה גם בישראל.
המחקר אינו כולל המלצות ליישום מיידי, אך מציע להביא בחשבון את השלכות הפער. מדיניות מוניטרית המבוססת על שינויי האינפלציה עשויה להביא לעלייה בעלויות של משקי הבית שאינה משתקפת במדד.
בנוסף, במקרים של הצמדת שכר, קצבאות והסכמים ארוכי טווח, השימוש במדד המחירים לצרכן עשוי שלא לשקף את השחיקה ביכולת הצריכה של משקי הבית, ולדברי החוקרים יש להביא זאת בחשבון.