


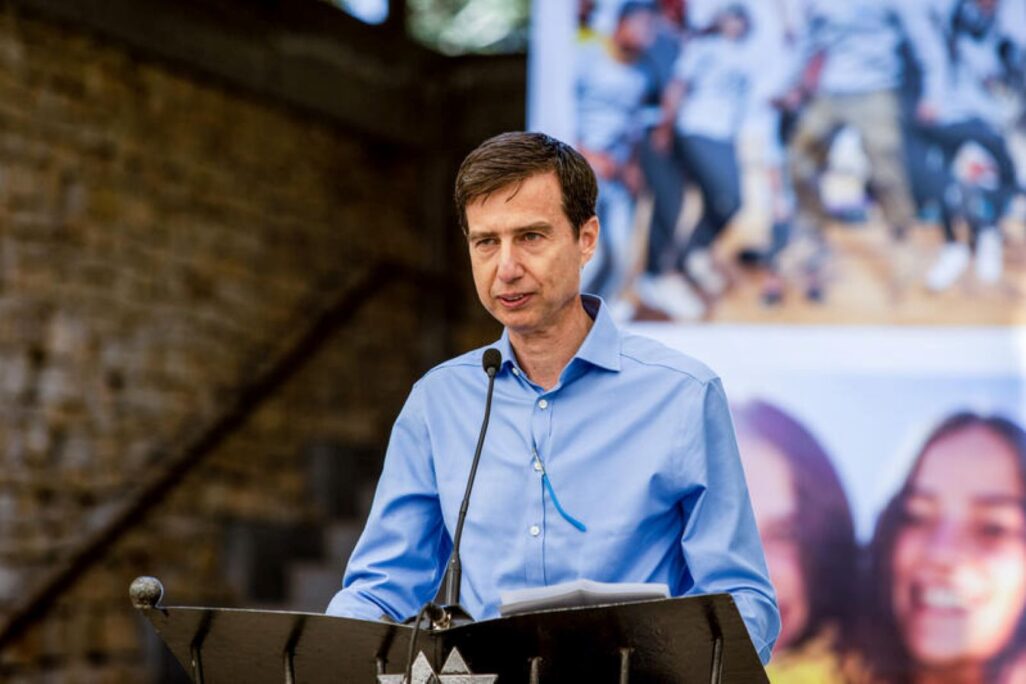


הבנקים בישראל משגשגים, ובפרט בנק לאומי. בדו"חות הרבעון השלישי ל-2026 של בנק לאומי, שהתפרסמו בשלישי האחרון, נחשף שרווחי הבנק ברבעון לבדו היו כשלושה מיליארד שקלים, הרווח הרבעוני הגדול אי פעם של בנק בישראל. מנכ"ל הבנק חנן פרידמן הסביר בסרטון שהעלה ל-X למה הרווחים הגדולים של הבנק הם בכלל אינטרס של הציבור: הבנק מחלק מחצית מהרווחים, 1.5 מיליארד שקלים, כדיבידנדים, והם מגיעים לפנסיות ולחסכונות אחרים של הציבור.
רבים שואלים אותי: למה בנק לאומי צריך להרוויח כל כך הרבה? pic.twitter.com/GyXVmk3Gdg
— Hanan Friedman (@Hanan_Friedman) November 17, 2026
חנן ספג ביקורת, כולל מחבר הכנסת יאיא פינק מ'הדמוקרטים' שקרא להתנהגות הבנקים "חזירית", לצד פרגונים על התקשורת הפתוחה עם הלקוחות. הכסף אכן מגיע לציבור, אבל לאיזה ציבור? שתי הדקות האלה מדגימות איך אפשר ליצור מנגנון יצירת פערים ממוסד שאין לו פנים. כדי להבין את התשובה צריך לענות על 3 שאלות: מאיפה הרווחים של בנק לאומי מגיעים, לאן הם הולכים, ואיך זה מתאפשר.
מאיפה הרווחים מגיעים?
פרידמן לא התעכב על השאלה הזאת בסרטון, אבל הם מגיעים מעמלות ומפערי ריבית. את העמלות אפשר לייחס לשירות שהבנקים מספקים לציבור. בכל זאת, ניתן להתווכח האם עמלות בסך 14.7 מיליארד שקלים ב-2025 לחמשת הבנקים הגדולים, מתוכם 4 מיליארד ללאומי, הן סבירות.
ביחס לפערי ריבית, שהם ההפרש בין ההכנסות מריבית על הלוואות והוצאות על ריבית על פיקדונות, הדברים מסתבכים עוד יותר. הבנקים רשמו 61 מיליארד שקלים "הכנסה מריבית נטו" בשנה שעברה. זה לא מפתיע כשממוצע הריביות על הפיקדונות הוא 0.85% והממוצע על ההלוואות הוא 7.95%, כשחלק מהן מגיעות גם ליותר מ-16% (נתוני 2026).
לחנן חשוב ש"ההצלחה של לאומי תתרום גם לציבור", אך בינתיים נכון יותר שהציבור תורם להצלחת בנק לאומי. הבנקים עברו בעשור האחרון להרוויח הרבה יותר באמצעות ענף משקי הבית. בין 2017 ל-2023 רווחי הבנקים ממשקי הבית זינקו בכ-1,300%, כשבאותו הזמן השכר החציוני עלה ב-22% בלבד. באותה תקופה גם רווחי הבנקים מעסקים קטנים וזעירים זינקו, ואילו החלק של העסקים הגדולים ברווחיהם הצטמק.
מהערכת 'דבר' עולה כי משקי הבית והעצמאיים משלמים בממוצע 2,550 שקלים בשנה על עמלות, ומפסידים בממוצע 11 אלף שקלים בשנה מפערי הריבית. הנטל לא מחולק שווה בשווה בין כלל הציבור: ההוצאה של נוטלי ההלוואות, שנוטים להיות משפחות בקשיים כלכליים ומשפחות צעירות שמחזירות משכנתא, גבוהה הרבה יותר.
לאן הרווחים מגיעים?
חנן צודק באומרו שאין לבנק לאומי בעל שליטה. הוא עצמו השם הכי בולט ברשימת בעלי העניין הפרטיים, עם בעלות צנועה מהבנק, 5.8 מיליון שקלים בלבד. אמש (רביעי) פורסם כי מימש אופציות ויכפיל את חלקו, לכ-0.01% מהבנק. מכאן מפת הבעלים מסתבכת ונותרת כמעט ללא שמות: 25% מההחזקה היא של הגופים המוסדיים, כך שאכן קרנות הפנסיה, ההשתלמות והגמל של הציבור מושקעות בבנק ונהנות ממנו, לצד השקעות עצמיות של המוסדיות לטובת בעלי המניות שלהם. השאר, 75%, מוגדר כהחזקות ציבור.
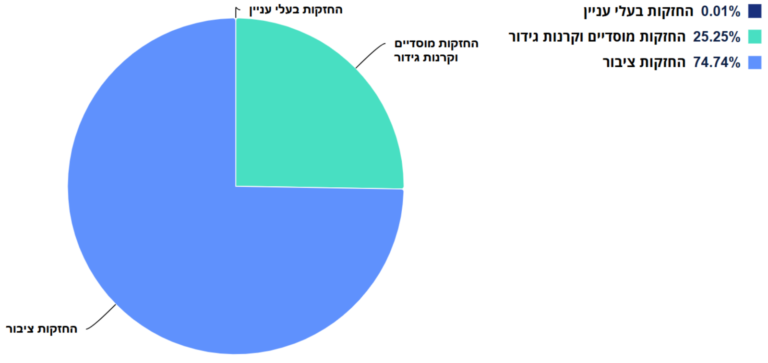
אז אולי סתם נטפלו לבנקים? נכון שלא נעים לשלם לבנק אבל יכול להיות ש"כשהבנק מרוויח והוא מחלק רווחים, דיבידנד, גם החסכונות של הציבור נהנים מזה"? זה כנראה תלוי מי בציבור. הבנק לא מספק את המידע בנוגע לחלוקת המרוויחים בין העשירונים או המאיונים השונים, אך ידוע כי חמישית מההחזקה היא בידי קופות הגמל, לרבות קרנות פנסיה.
את החלוקה בכספי הפנסיה אפשר להעריך לפי פערי השכר: העשירון העליון מרוויח פי 13 מהתחתון. הפער עשוי להיות אף גדול יותר, מכיוון שפערים בהון נוטים לגדול עם הזמן, אם כי מבוגרים בעלי הכנסה גבוהה שלא חסכו לפנסיה עשויים לצמצם את הפער.
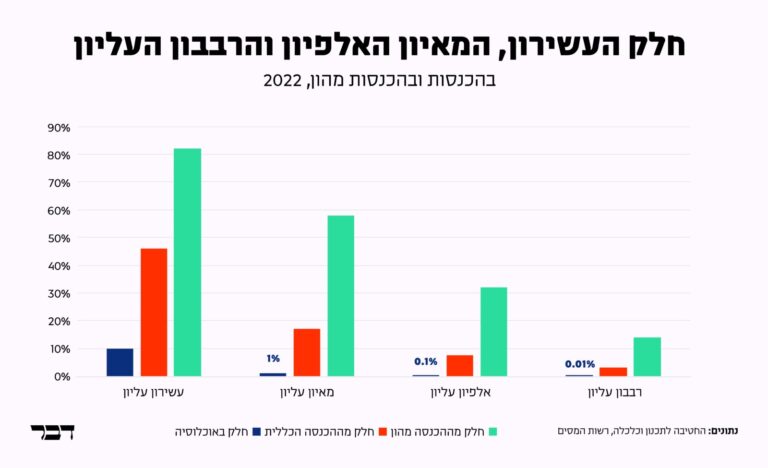
לגבי החלוקה של שאר ההחזקה בבנק, בין אם החזקה במניות ובין אם דרך קרנות נאמנות, אפשר לגשת למה שידוע על הכנסה מהון: 81% ממנה מגיעה לעשירון העליון, 58% למאיון העליון, 32% לאלפיון העליון וכ-11% לרבבון העליון (ה-0.01% העשירים ביותר). חמשת העשירונים התחתונים נהנים מ-3% בלבד מההכנסות מהון. לא בטוח שההחזקות בבנק לאומי תואמות לחלוקה הזו במדויק, אבל אין סיבה להאמין שהיא שונה ממנה מהותית.
איך זה מתאפשר?
כשמדברים על בנקים והרווחים שלהם אין צורך להאשים אותם בהתנהגות חזירית, או בכך שהם לא "מתגייסים" בשעת משבר. הם תאגידים שלא פועלים מתוך מוסר אלא מתוך השאת רווחים. בלאומי אין בעל שליטה, גם לא בפועלים ובדיסקונט, אבל חשוב לדעת שבפועל הבנקים הם מנגנון לחלוקה מחדש: מהשכבות החלשות והבינוניות אל החזקות.
מוטב לא לצפות לכלום מחנן, אבל גם לא להאמין לו. טובתו לא זהה לטובת האדם העובד, כלומר מי שעיקר הכנסתו מעבודה ולא מהון (99.6% מהציבור הישראלי). הפתרון הוא שהמדינה ובפרט הפיקוח על הבנקים ידאגו להקטין את כוחם מול הציבור, בין אם בהגדלת התחרות – כיוון חשוב, שבינתיים מתקדם לאט וטרם הראה תוצאות – ובין אם בהגבלות וברגולציות אחרות.